

Особенности регистрации жилого дома в ипотеке
- Проверка условий кредитного договора
- Подготовка технического плана дома
- Взаимодействие с банком и Росреестром
- Разбор причин возможного приостановления

Строительство собственного дома вместо покупки квартиры в ипотеку в последнее время стало частым выбором семей. Особенно заметно это в Москве и Московской области: люди приобретают участок, получают ипотечный кредит и строят жильё под свои потребности, а не выбирают из уже готовых квартир.
В такой схеме залогом банка обычно становится не только земельный участок. В состав обеспечения включается и строящийся, а затем построенный на нём жилой дом. Точный состав залога и момент его возникновения определяются законом, кредитным договором и договором ипотеки.
Поэтому после завершения строительства недостаточно просто получить ключи от подрядчика и переехать. Дом необходимо обмерить, поставить на кадастровый учёт, зарегистрировать право собственности и правильно отразить ипотеку в ЕГРН.
Пока сведения о здании не внесены в ЕГРН, государство не видит его как отдельный объект недвижимости. У дома ещё нет кадастрового номера, зарегистрированного собственника и самостоятельной записи об ипотечном обременении.
Что означает выражение «дом строится в ипотеку»
При обычной покупке квартиры всё относительно понятно: объект уже существует, имеет кадастровый номер и зарегистрирован в ЕГРН. Покупателю остаётся оформить переход права и ипотеку в пользу банка.
Со строящимся частным домом ситуация другая. На момент выдачи кредита готового здания может ещё не быть. Есть земельный участок, проект будущего дома, договор с подрядчиком и обязательство перед банком.
Земельный участок передаётся в залог, а строящийся и впоследствии зарегистрированный жилой дом также входит в состав обеспечения в порядке, предусмотренном законом и договором. После завершения строительства банк ожидает, что новый объект появится в ЕГРН и будет правильно связан с ипотечным обязательством.
Кому принадлежит ипотечный дом
В бытовой речи иногда говорят, что дом до выплаты кредита принадлежит банку. Это не совсем так. Собственником зарегистрированного дома является заёмщик.
Банк получает залоговое право. В выписке ЕГРН собственник указывается в разделе о зарегистрированных правах, а ипотека — в разделе об ограничениях и обременениях.
Практически всегда начинается с уведомления о строительстве
При строительстве индивидуального жилого дома на участке ИЖС или подходящем участке ЛПХ на практике обычно используется уведомительный порядок. До начала работ собственник направляет уведомление о планируемом строительстве, а после завершения — уведомление об окончании.
Для ипотечного дома этот порядок особенно удобен: параметры будущего здания фиксируются заранее, администрация проверяет допустимость его размещения, а банку проще сопоставить построенный объект с тем, который финансировался по кредитному договору.
Подробно весь путь описан на странице уведомления о строительстве или реконструкции объекта ИЖС и садового дома .
В отдельных случаях закон допускает упрощённый порядок регистрации по дачной амнистии . Но если дом строится в ипотеку, одной формальной возможности применить упрощение недостаточно. Нужно проверить, допускает ли такой вариант банк и соответствует ли он условиям кредитной программы.
Почему нельзя просто заказать технический план и пойти в МФЦ
При обычной регистрации собственник взаимодействует с кадастровым инженером, администрацией, МФЦ и Росреестром. В ипотечной ситуации к ним присоединяется банк.
Причина проста: участок уже находится в залоге, а построенный дом должен стать полноценной частью обеспечения кредита. Банку важно понимать, какой объект появился на участке, соответствует ли он согласованным параметрам и какова его стоимость.
Закон в определённых случаях допускает строительство на заложенном участке без отдельного разрешения банка, если договором не установлено иное. Однако большинство практических вопросов определяется именно кредитным и ипотечным договорами.
В Москве и Московской области банки используют разные схемы. Один банк выдаёт отдельное письменное согласие, другой направляет заявление электронно, третий просит сначала зарегистрировать право, а затем предоставить выписку и оформить дополнительные документы.
Как зарегистрировать построенный в ипотеку дом
- Проверить кредитный и ипотечный договоры. Найдите сроки завершения строительства, обязанность зарегистрировать дом, условия залога участка и строящегося объекта, требования к оценке, страхованию и передаче выписки ЕГРН.
- Получить инструкции банка. Уточните, требуется ли письменное согласие, кто направляет документы для регистрации ипотеки и как должен быть указан залогодержатель.
- Проверить земельный участок. Право на землю должно быть зарегистрировано. Необходимо проверить вид разрешённого использования, кадастровые границы, существующую ипотеку и территориальные ограничения.
- Проверить уведомления о строительстве. Фактический дом желательно сопоставить с параметрами, указанными в уведомлении: этажностью, высотой, местоположением и другими характеристиками.
- Заказать технический план. Кадастровый инженер обмеряет дом внутри и снаружи, определяет площадь, поэтажную конфигурацию и координаты контура здания.
- Подать документы на учёт и регистрацию. Новый дом получает кадастровый номер, право собственности регистрируется за заёмщиком, а ипотека отражается в ЕГРН.
- Передать результат банку. После регистрации банк обычно запрашивает выписку ЕГРН. Также могут потребоваться оценка и страховой полис.
Что делает кадастровый инженер
Кадастровый инженер не регистрирует право собственности и не принимает решения вместо банка. Его задача — достоверно описать дом, чтобы здание можно было идентифицировать и поставить на кадастровый учёт.
Специалист изучает документы на участок и строительство, проверяет уведомления, выезжает на объект, выполняет внутренние и наружные обмеры, рассчитывает площадь, подготавливает поэтажные планы и определяет координаты внешнего контура.
Результатом становится технический план жилого здания в электронном формате, подписанный усиленной квалифицированной электронной подписью кадастрового инженера.
Ипотека не меняет методику измерений дома. Она меняет состав участников и документов: к обычной кадастровой процедуре добавляются требования банка к залогу.
Когда залогодержатель должен участвовать
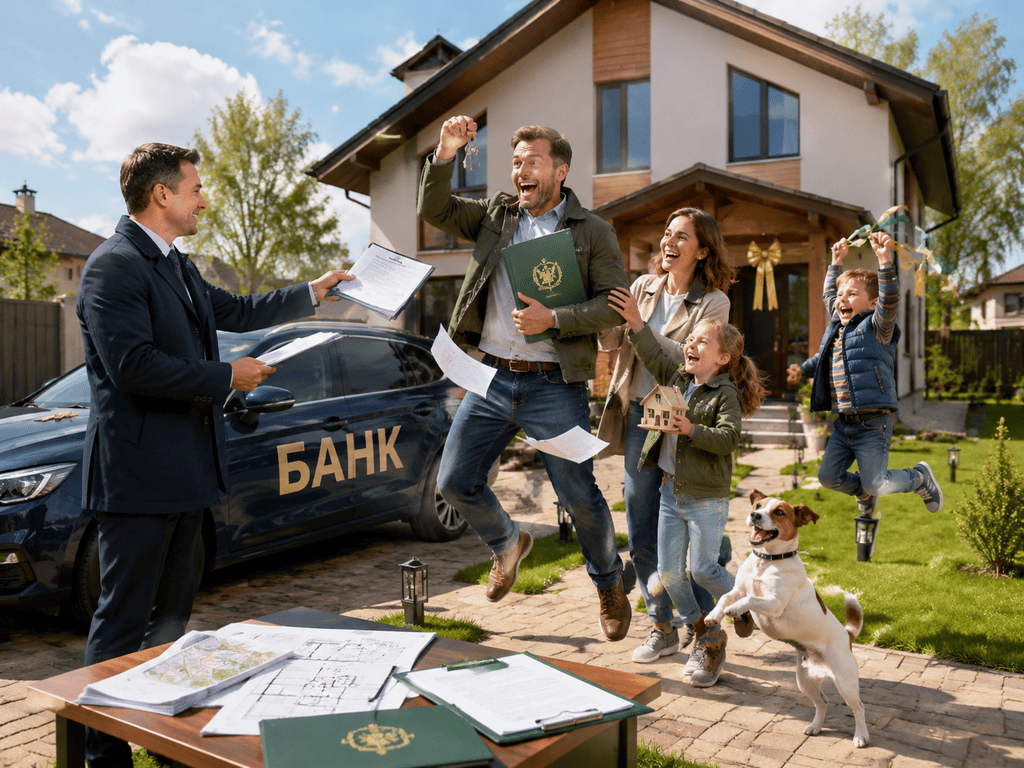
Главное — дождаться этого заветного момента, когда дом будет по-настоящему Ваш!
Универсального ответа «согласие банка требуется всегда» не существует. Нужно учитывать условия договора, статус земельного участка, стадию строительства и регистрационное действие, которое планирует собственник.
Согласование особенно важно, если:
- земельный участок уже обременён ипотекой;
- кредит выдавался именно на строительство дома;
- строящийся и готовый дом должны войти в состав обеспечения банка;
- изменяются характеристики уже зарегистрированного дома;
- проводится реконструкция с увеличением площади;
- разделяется, объединяется или перераспределяется заложенный участок;
- дом планируется продать до полного погашения кредита.
Иногда банк выдаёт отдельное согласие. Иногда необходимые документы направляет сам банк. В некоторых случаях порядок регистрации залога уже подробно прописан в договоре.
Регистрация права — ещё не конец процедуры
После успешной регистрации в выписке ЕГРН должны появиться кадастровый номер и характеристики дома, сведения о собственнике и ипотечное обременение — если оно возникает по закону и условиям договора.
Выписку необходимо передать банку в срок, установленный кредитным договором. Не стоит ориентироваться на универсальные советы вроде «у всех банков есть три месяца». Сроки и порядок отличаются.
Банк может дополнительно потребовать отчёт об оценке и страхование дома. Оценка нужна для определения стоимости построенного залога, а страхование — для защиты объекта от риска гибели или серьёзного повреждения.
Для объектов в Москве и Московской области также важно проверить соответствие адреса, муниципального образования и характеристик объекта сведениям, переданным банку. Даже небольшие расхождения в документах могут задержать завершение процедуры.
Из-за чего регистрация может остановиться
Перед подачей документов проверьте
- совпадают ли собственники участка, заёмщики и будущие собственники дома;
- соответствует ли построенный дом назначению земельного участка;
- совпадают ли фактические параметры с уведомлением о строительстве;
- не нарушены ли допустимые отступы и территориальные ограничения;
- приложено ли согласие залогодержателя, если оно требуется;
- правильно ли указаны реквизиты банка;
- учтено ли, что в залоге находятся участок и строящийся или зарегистрированный дом;
- не пропущены ли установленные договором сроки.
Приостановление — это не окончательный отказ. Росреестр сообщает, какие препятствия обнаружены и в какой срок их можно устранить. Но получить согласие банка, исправить технический план и привести документы в соответствие лучше до подачи.
Когда дом окончательно освобождается от ипотеки
Последний платёж означает исполнение обязательства перед банком, но запись об ипотеке должна быть погашена в ЕГРН по предусмотренной законом процедуре.
Обычно банк направляет необходимые сведения электронно либо участники подают установленное заявление. После погашения записи желательно получить свежую выписку ЕГРН и убедиться, что обременение отсутствует и у дома, и у земельного участка.
Что передается в залог при строительстве частного дома в ипотеку?
По условиям ипотечной программы и договора в залог обычно передаются земельный участок и строящийся, а затем зарегистрированный на нем жилой дом. Точный состав обеспечения и момент возникновения ипотеки необходимо проверять в документах банка.
Кому принадлежит дом, пока выплачивается ипотека?
Собственником является заемщик. Банк не становится владельцем дома, но в ЕГРН регистрируется ипотека как обременение в его пользу.
Нужно ли согласие банка для регистрации построенного дома?
Это зависит от условий кредитного и ипотечного договоров, статуса земельного участка и схемы регистрации залога. До подачи документов необходимо получить письменные инструкции банка.
Обязательно ли оформлять уведомление о строительстве?
Индивидуальные жилые дома на практике часто оформляются через уведомление о планируемом строительстве и уведомление об окончании строительства. В отдельных случаях возможен упрощенный порядок по дачной амнистии, но его применение при ипотеке нужно согласовать с банком.
Что делает кадастровый инженер?
Инженер проверяет исходные документы, выполняет внутренние и наружные обмеры, определяет площадь и координаты контура, после чего подготавливает электронный технический план.
Какие документы банк может запросить после регистрации?
Обычно требуется выписка ЕГРН. В зависимости от кредитной программы также могут потребоваться отчет об оценке дома и страховой полис.
Что делать при приостановлении Росреестра?
Нужно изучить причины приостановления, получить недостающие документы или согласие банка, исправить технический план либо устранить другие указанные препятствия в установленный срок.

Нужно зарегистрировать построенный в ипотеку дом?
Проверим документы на участок и строительство, выполним обмеры и объясним, какие сведения необходимо запросить у банка.
Посмотреть квалификацию